9 x' [& H& l3 J, d, N 有着哈佛商学院工商管理硕士学位的Ing.PaoloColonna谈起法拉帝给其投资公司带来的回报时说:“这样的业绩是我们之前没有想到的,远远超出我们原本计算的回报预期,我们并购八个游艇品牌共花费了4.5亿欧元,而法拉帝一年的销售额就是我们并购成本的两倍了。” 0 y b' X% D2 I+ {- B; @0 r7 A6 I% ]$ C
为融资上市 为发展退市 ! y- F7 [* \4 \( o* \* C& ]1 ]7 ^2 u/ Y* _
法拉帝集团2000年~2002年间,又经历了一次资本改革。“当年我们收购法拉帝的时候,动用的是一笔意大利的基金,这笔基金的数目并不算太大,而且我们投资一笔基金的投资期一般是十年,所以到2000年的时候,我们觉得有必要以其他方式融资扩张,于是我们选择了上市。”Ing.PaoloColonna说。 ; S" z0 K9 Q7 B' Y7 N+ H2 \8 k, h 9 C) A1 Z; f3 R$ X# k3 s 其实法拉帝集团在意大利上市后,该集团确实依靠融资所得也作了一些必要的并购和建设工厂等,而且势头还不错。然而很快,问题摆在了Ing.Paolo Colonna和他的同事们面前,由于游艇业属于高端消费品产业,所以其建造成本和工厂建设的费用相当巨大,作为上市公司,很多决策需要众多股东同意,要统一决定所需要的周期很长,而且很多有关集团发展的策略并不能得到100%的执行。“尤其是在美国发生‘911’事件后,公司方面股价的表现也并非很好,所以反而影响法拉帝的发展。”Ing.PaoloColonna和他的投资者团队在经过深思熟虑后,作了一个惊人的决定——其以高出市场70%的价格将法拉帝上市公司私有化! 2 S8 T& ~( W6 U # C$ Q `; G7 u, z& Y: A
当时,为了以高价私有化法拉帝,Ing.PaoloColonna动用了另外一项欧洲基金。“事实证明,我们的策略是对的,因为在私有化后,我们的企业决策变得很有自由度,而法拉帝之后几年都以每年销售额增长23%的速度发展,我们是长期看好游艇业的,而且还会继续投入,所以完全没有想过通过上市套现之类,这是一笔长期买卖。”Ing.PaoloColonna说。 5 K$ E" q$ O1 z$ Z : P( V [8 g2 K4 K& ] 投资之道瞄准全球化品牌产业: _2 [" H. n9 m2 |4 j0 X
7 g \! w. U, b$ v w; B* N 从ConsulentiIndustrialiAssociati生产顾问到McKinsey&Co.麦肯锡米兰和芝加哥公司任战略顾问,最后成为Permira投资集团总裁,如今已经满脸白须密布的Ing.Paolo Colonna睿智地指出,投资之道就在于看准能够在全球范围引起统一品牌效应的产业,因为这样的产业可以在全球带来联动,而且品牌影响力是最无形的“杀手”。“这类产业的典型代表就是高端消费品,那么多的高端消费品品牌形象在全球都是一样的,很多产品可以统一生产并全球销售,我们热衷于投资的就是这类有国际市场平台的产业。”Ing.PaoloColonna认为,目前中国的富裕人群正在逐步增加,而且这些人的消费能力正在快速增长,所以高端消费品在中国有着巨大的发展前景,尽管目前游艇业在中国还处于初级阶段,很多配套设施以及上下游产业链还没有完全形成,但今后一定有市场,这从这几年逐年上升的中国买家游艇消费力中可见一斑。6 z R. J9 z* b* Z2 a
, T7 m A) v- S* y+ U 对于是否今后会真正介入中国市场产业投资的问题,Ing.PaoloColonna表示:“目前我们也在考虑中国的项目,基本上我们会有兴趣的是可以具有国际化发展的产业,比如意大利的建材公司,在中国投资建设工厂,引入欧洲科技进行生产和运作,然后这些产品不仅在中国销售,还可以出口到全球销售,中国是一个很具有潜力的市场,很多产业都可以在这里走向世界发展,这也是我们未来的投资机会。”
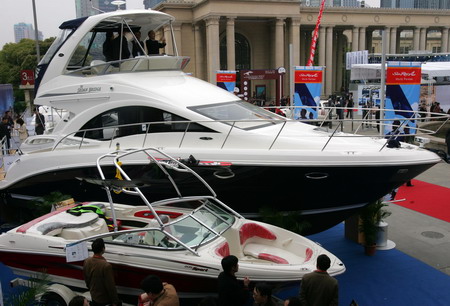
 图片附件: [2007中国国际游艇展上的展品] Yacht.jpg (2007-7-6 17:38, 54.7 KB) / 下载次数 125